Il documento digitale giudiziario e le nuove frontiere processuali
Pubblichiamo l’interessante relazione dell’avv. Roberto Arcella, componente del GdL FIIF, tenuta al Convegno di Capri del 14 Ottobre 2017, organizzato dalla Scuola superiore della Magistratura, Strutture territoriali di Napoli, Salerno e della Corte Suprema di Cassazione, col patrocinio del Consiglio Nazionale Forense. “Il Magistrato, le innovazioni organizzative e le nuove forme degli atti del processo” Scarica qui la versione in pdf Capri, 14 Ottobre 2017 Il documento digitale giudiziario e le nuove frontiere processuali di Roberto Arcella (Avvocato del Foro di Napoli – GdL FIIF) Sommario 1. L’essenza del documento informatico: lo scopo dell’atto processuale come documento informatico e la funzione delle regole tecniche. 2. Le necessaria revisione delle regole tecniche del pct. 3. I documenti informatici come dati riutilizzabili 4. I dati e le banche dati delle decisioni di merito 5. La strutturazione dei documenti informatici giudiziari come strumento per l’attuazione della sinteticità degli atti 6. I documenti informatici e la forma scritta: il documento è davvero “scritto”? 1.L’essenza del documento informatico: lo scopo dell’atto processuale come documento informatico e la funzione delle regole tecniche Mi piace l’idea di approcciare il delicato quanto attualissimo tema dei documenti informatici, una volta tanto, non già dalle definizioni contenute nel C.A.D. o nel Regolamento eIDAS, quanto, più a valle, dalla norma generale che disciplina le “regole tecniche”: partirei, in altri termini, dalla normativa regolamentare cui rimandano l’art. 71 del C.A.D. e, quanto al processo civile telematico, l’art. 4 del DL 193/2009. La previsione contenuta nell’art. 71 del C.A.D. è a mio modo di vedere cruciale per la comprensione di una peculiarità propria del diritto dell’informatica, nel quale la delegificazione è pressoché inevitabile per far fronte alle più che rapide evoluzioni tecnologiche, cui la norma primaria faticherebbe a star dietro. Ma ciò che più rileva in tale contesto sta nel fatto che le norme tecniche così poste in essere prendono a loro volta vita dal vissuto quotidiano della tecnica informatica, trasfuso negli standard. Di tale verità prende atto il legislatore laddove, al comma 1-ter dell’art. 71, ha statuito che «Le regole tecniche di cui al presente codice sono dettate in conformità… alle discipline risultanti dal processo di standardizzazione tecnologica a livello internazionale ed alle normative dell’Unione europea». Fatto sta che le discipline risultanti dal processo di standardizzazione consistono in consuetudini che, consolidatesi nella comunità ingegneristica, formano poi oggetto di raccolta in documenti descrittivi e danno luogo agli strumenti informatici di utilizzo quotidiano. Quelli che, tra questi ultimi, vengono ritenuti idonei e necessari all’utilizzo in determinati campi del diritto divengono poi parte di istituti normati. Di questo fenomeno circolare – che muove dagli standard tecnici per essere recepito in norme primarie, con successivo rinvio a regole tecniche a loro volta informate alle discipline risultanti dal processo di standardizzazione – non può non tenersi conto nella interpretazione delle norme del diritto dell’informatica e, soprattutto, nella valutazione della gerarchia delle fonti. Perché, se alla base della norma tecnica v’è una regola per così dire naturalistica, e come tale inderogabile, non vi sarà rango normativo primario che tenga ed in nome del quale si possa dichiarare la prevalenza della legge sul regolamento tecnico: la posta certificata, ad esempio, non potrebbe esistere se ad essa non preesistessero gli standard tecnici di riferimento relativi alla posta elettronica ed ai certificati elettronici. Così come certe leggi umane non possono che cedere il passo alle leggi naturali ed a quelle della fisica, la norma primaria non può che cedere il passo al principio informatico che l’ha dettata e che essa stessa pretende di disciplinare. Ciò detto, un documento informatico quale «rappresentazione informatica di atti, fatti o dati giuridicamente rilevanti» (o documento elettronico, secondo la definizione comunitaria, quale «contenuto conservato in forma elettronica, in particolare testo o registrazione sonora, visiva o audiovisiva») è tale solo se rispetti le regole tecniche di riferimento. Queste, infatti, sono il mezzo attraverso il quale il documento si forma, viene reso usufruibile, suscettibile di percezione dai sensi umani, mediata dall’elaboratore elettronico, e conservato affinché mantenga nel tempo i caratteri di leggibilità, integrità, sicurezza, immodificabilità indispensabili affinché quell’insieme di bit svolga la propria funzione di “documentare”: un documento non redatto in conformità di regole tecniche, certe ed uniformi, non potrebbe giammai svolgere la funzione che gli è propria, non essedo certo che domani, tra un anno o dieci anni il suo contenuto sarà ancora suscettibile di percezione e di utilizzo. Tal è l’aspetto della digitalizzazione che, a mio modo di vedere, viene a torto trascurato nell’individuazione dello scopo dell’atto processuale in formato digitale. L’immaterialità delle informazioni oggetto di rappresentazione negli atti processuali digitali dovrebbe esser causa di maggiore sensibilità verso l’esigenza di documentazione dell’attività processuale in maniera sicura e duratura in funzione della garanzia costituzionale del giusto processo. Un documento non assistito dalle caratteristiche di stabilità, immodificabilità, integrità e leggibilità nel tempo non si presta infatti (con la necessaria sicurezza) all’esame ed all’eventuale verifica critica del relativo contenuto nei gradi successivi di giudizio: facendo un passo indietro ed accostandoci al mondo analogico, ci si potrebbe chiedere se ci si debba fidare di documenti versati in un fascicolo processuale redatti, per esempio, sulla carta termica dei vecchi telefax, suscettibili di rapido deterioramento per effetto della sola temperatura esterna. Il documento informatico, e soprattutto il documento informatico destinato alla documentazione del processo, deve quindi osservare sin dal momento della sua formazione quelle regole pensate affinché possa nel tempo mantenere inalterata la sua funzione. Non a caso le regole tecniche sulla formazione (dpcm 13.11.2014) e quelle sulla conservazione (dpcm 3.12.2013), muovendo da principi comuni, contengono norme spesso tra esse sovrapponibili: un documento nasce in funzione della sua conservazione, nel rispetto delle regole tecniche[1]. Qui si innesta un tema di forte attualità nel processo civile, relativo alla patologia dell’atto processuale redatto in violazione delle regole tecniche. Per quanto appena detto, è evidente che la conoscenza o la conoscibilità “istantanea” del contenuto dell’atto processuale digitale, tale da consentire all’altra parte di approntare le proprie difese ed al giudice di apprenderne il contenuto, non può costituire l’unico parametro di valutazione,
Convegno a Capri, 14 Ottobre 2017, su “il magistrato, le innovazioni organizzative e le nuove forme degli atti del processo”
Anche quest’anno, il 14 Ottobre, ore 9:00, presso la Certosa di Capri, si terrà l’annuale convegno organizzato dalla Scuola Superiore della Magistratura, dal C.S.M. Strutture per l’Innovazione e l’informatizzazione (UIC della Corte di Cassazione ed UID di Napoli e Salerno) e dalla Dr.ssa Antonella Ciriello (Consigliere della Suprema Corte di Cassazione), col patrocinio del Consiglio Nazionale Forense, sul tema delle innovazioni organizzative e le nuove forme degli atti del processo. Si segnalano per gli Avvocati gli interventi del Gruppo di Lavoro FIIF. Qui di seguito le locandine gli interventi programmati
DigiCOA – Formatori informati(ci) – 8 e 9 Settembre 2017 – Cefalù
Nei giorni 8 e 9 Settembre 2017, ospite del Consiglio dell’Ordine di Termini Imerese, la FIIF incontrerà gli Avvocati ed i Referenti per l’informatica e dei Consigli dell’Unione degli Ordini Forensi della Sicilia presso Hotel Kalura – Via Vincenzo Cavallaro n. 13 – Cefalù (PA). L’incontro dell’8 settembre pomeriggio sarà riservato ai soli Referenti per l’informatica e dei Consigli dell’Unione degli Ordini Forensi della Sicilia. Quello del 9 settembre è aperto a tutti gli Avvocati: l’evento formativo è accreditato dal COA di Termini Imerese e la partecipazione darà diritto a n. 3 crediti formativi. 8 Settembre 2017, ore 17:00 INTRODUZIONE Carla Secchieri (Consigliere CNF e Coordinatrice del Gruppo di Lavoro della FIIF – Fondazione Italiana per l’Innovazione Forense) UN ORDINE “A NORMA”, Conservazione – Protocollo – Pago PA – Digitalizzazione dei processi: Giuseppe Vitrani – Avvocato in Torino e Componente del Gruppo di Lavoro FIIF IL SITO ISTITUZIONALE, contenuti e regole – La protezione dei dati personali: Nicola Fabiano Referente Informatico COA Foggia e Componente del Gruppo di Lavoro FIIF 9 Settembre 2017, ore 9:45 PROCESSO TELEMATICO: A CHE PUNTO SIAMO? La Giurisprudenza sul processo telematico: Giovanni Rocchi, Avvocato in Brescia, Componente del Gruppo di Lavoro FIIF I PROCESSI TELEMATICI (PAT, PTT, PPT): Maurizio Reale, Consigliere e Referente Informatico COA di Teramo e Componente del Gruppo di Lavoro FIIF AGGIORNAMENTO SCHEMI PCT DA MAGGIO 2017, IMPLICAZIONI OPERATIVE: Roberto Arcella: Avvocato in Napoli e Componente del Gruppo di Lavoro FIIF PRESENTAZIONE PROGRAMMA SLNIR CON CODICI A BARRE: Roberto Arcella: Avvocato in Napoli e Componente del Gruppo di Lavoro FIIF IL DEPOSITO TELEMATICO NEI FORMATI NON AMMESSI DA REGOLE E SPECIFICHE TECNICHE: Maurizio Reale, Consigliere e Referente Informatico COA di Teramo e Componente del Gruppo di Lavoro FIIF
LA FIRMA GRAFOMETRICA E I SUOI POSSIBILI UTILIZZI IN AMBITO GIUDIZIARIO
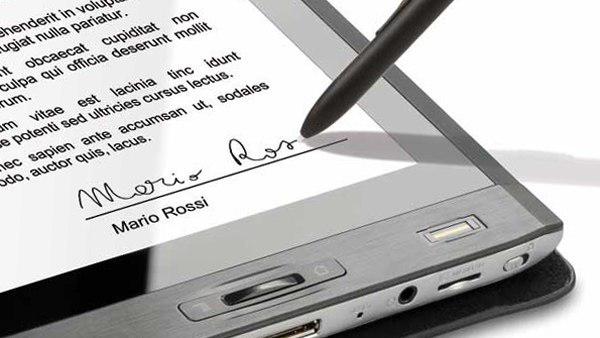
Un tema di sicuro interesse nell’ambito dello studio delle firme elettroniche è certamente rappresentato dalla firma grafometrica. Tale tipologia di firma elettronica, contrariamente a quanto previsto ad esempio per la firma digitale, non trova una sua compiuta definizione nella legislazione interna e men che meno in quella comunitaria, sicché uno studio circa le sue possibili applicazioni in campo giuridico – processuale non può non partire da un approccio eminentemente tecnico. In tale prospettiva, è possibile definire la firma grafometrica come «un particolare esempio di firma elettronica ottenuta attraverso la trasposizione della propria firma olografa su un dispositivo elettronico»[1]: la particolarità di tale forma di sottoscrizione sta nel fatto che il tratto apposto sul dispositivo elettronico consente di registrare anche i dati biometrici del firmatario (es. posizione, pressione, inclinazione, accelerazione, tempo e velocità) alla stessa stregua di una indagine grafologica su firma tradizionale: trattandosi di dati, però, si pongono evidenti problemi di trattamento e custodia di questi. Non a caso, ad oggi, l’unica fonte normativa che si è espressamente occupata di grafometria è il “provvedimento generale prescrittivo in tema di biometria” adottato dal Garante per la Protezione dei Dati Personali il 12 novembre 2014; del resto, come afferma la medesima Autorità, nell’allegato A del provvedimento in questione «i dati biometrici sono, infatti, dati personali, poiché possono sempre essere considerati come “informazione concernente una persona fisica identificata o identificabile (…)” prendendo in considerazione “l’insieme dei mezzi che possono essere ragionevolmente utilizzati dal responsabile del trattamento o da altri per identificare detta persona”. Rientrando, quindi, nell’ambito di applicazione del Codice (art. 4, comma 1, lett. b), le operazioni su di essi compiute con strumenti elettronici sono a tutti gli effetti trattamento di dati personali». Ciò detto, va subito notato che, in materia di sottoscrizioni elettroniche, il provvedimento in questione compie una scelta di campo certamente discutibile (e giuridicamente errata) laddove afferma che “si tratta di un caso in cui i dati biometrici non sono funzionali, come tutti quelli finora esaminati, al riconoscimento biometrico di un individuo (anche se sono possibili e sono stati riscontrati utilizzi in questo senso), ma sono incorporati all’interno di documenti informatici per realizzare, laddove ne ricorrano i presupposti tecnici e normativi, delle soluzioni di firma elettronica avanzata”[2]. Si sancisce infatti un’equivalenza tra firma grafometrica e firma elettronica avanzata che per la verità non ha alcun fondamento giuridico. Invero, è noto come la FEA (acronimo spesso utilizzato per identificare la firma elettronica avanzata) non sia un prodotto ma un processo, all’interno del quale certamente possono essere utilizzate soluzioni di firma grafometrica ma anche altre tecnologie di sottoscrizione elettronica. La precisazione è importante dal momento che se la firma grafometrica fosse una FEA tout court, il suo utilizzo, soprattutto in ambito contrattualistico e processuale, rischierebbe di essere pressoché nullo. Ricordiamo infatti che l’art. 21, comma 2 bis, del Codice dell’Amministrazione Digitale consente la sottoscrizione con firma elettronica avanzata dei soli atti di cui all’art. 1350 numero 13) del codice civile, sicché attraverso una soluzione di FEA grafometrica non sarebbe possibile stipulare i contratti con oggetto (lato sensu) immobiliare previsti dai primi 12 numeri della norma in commento, mentre nell’ambito del processo civile telematico, l’art. 12 del Provv. DGSIA del 16/4/2014 (art. 11 DM 44/2011) prescrive obbligatoriamente la firma digitale (CAdES-BES o PAdES-BES) o la firma elettronica qualificata, di tal che non sarebbe possibile, a rigore, sottoscrivere un verbale d’udienza od anche una procura ad litem con una firma grafometrica. Ai fini della nostra analisi, invece, la norma da prendere in considerazione e che potrebbe costituire la chiave per introdurre l’utilizzo della firma grafometrica negli indicati ambiti, è l’art. 25, II comma, CAD il quale prevede espressamente che “l‘autenticazione della firma elettronica, anche mediante l’acquisizione digitale della sottoscrizione autografa, o di qualsiasi altro tipo di firma elettronica avanzata consiste nell’attestazione, da parte del pubblico ufficiale, che la firma è stata apposta in sua presenza dal titolare, previo accertamento della sua identità personale, della validità dell’eventuale certificato elettronico utilizzato e del fatto che il documento sottoscritto non è in contrasto con l’ordinamento giuridico”. Al successivo comma si prevede invece che “l’apposizione della firma digitale da parte del pubblico ufficiale ha l’efficacia di cui all’articolo 24, comma 2”[3]. Sulla base di tale norma è dunque possibile ipotizzare un’applicazione, per così dire, “processuale” della firma grafometrica, essendosi evidentemente in presenza di un pubblico ufficiale (il Giudice) che potrà attestare quanto richiesto dall’art. 25 CAD. Più precisamente se ne potrebbe ipotizzare l’utilizzo all’interno del processo civile telematico laddove il rito preveda la necessità che le parti private appongano la loro sottoscrizione alla presenza del magistrato. A ben pensare non si tratta di casi infrequenti, trattandosi di eventualità che si verifica nei caso di conciliazione giudiziale oppure, ancora di più, nei casi di manifestazione del consenso dei coniugi alla separazione consensuale, così come previsto dall’art. 711 c.p.c.: casi questi non interessati da una novella quale quella intervenuta sull’art. 207 c.p.c. ad opera dell ‘art. 45 comma 1 lett. c) del D. L. 24 giugno 2014 n.90, convertito, con modificazioni, nella L. 11 agosto 2014, n. 114. In tali casi, allo stato attuale, la sottoscrizione delle parti private è chiaramente d’ostacolo alla formazione di un atto interamente digitale essendo intuitivamente ben difficile ipotizzare che i coniugi siano muniti di dispositivo per l’apposizione di una firma digitale o che lo siano coloro che stipulano un verbale di conciliazione giudiziale (a meno che ovviamente non svolgano professioni che richiedano l’utilizzo di simili devices – ma allo stato attuale di tratta di ipotesi residuali). Il superamento di tale limite risulta però fondamentale soprattutto laddove si acceda ad una interpretazione sistematica dell’art. 40 del C.A.D che, per effetto dell’art. 2, comma 6 dello stesso provvedimento, renda obbligatoria la formazione ed il deposito telematico dei provvedimenti del Giudice, attesa l’inesistenza di una norma primaria che consenta al magistrati di redigere i propri provvedimenti in formato analogico e che, pertanto, autorizzi l’applicazione della clausola di salvezza ivi contenuta («salvo che non sia diversamente disposto dalle disposizioni in materia di processo telematico»)[4]. Ricordiamo infatti che la
ADEGUAMENTO SISTEMI PER LA CONSERVAZIONE: 11 APRILE, DOLCE DORMIRE?
L’11 aprile 2017 cesserà definitivamente di avere vigore la delibera CNIPA n. 11 del 2004 recante le “regole tecniche per la riproduzione e conservazione di documenti su supporto ottico idoneo a garantire la conformità dei documenti agli originali”, che venne emanata in attuazione delle disposizioni legislative e regolamentari in materia di documentazione amministrativa, di cui al d.p.r. 445 del 2000. L’art. 14 del dpcm 3 dicembre ’13 prevede infatti che “i sistemi di conservazione già esistenti alla data di entrata in vigore del presente decreto sono adeguati entro e non oltre 36 mesi dall’entrata in vigore del presente decreto secondo un piano dettagliato allegato al manuale di conservazione. Fino al completamento di tale processo per tali sistemi possono essere applicate le previgenti regole tecniche. Decorso tale termine si applicano in ogni caso le regole tecniche di cui al presente decreto”. I 36 mesi di cui alla suddetta norma verranno dunque a scadenza proprio l’11 aprile prossimo, sicché dal giorno seguente tutti i sistemi di conservazione dei documenti informatici dovranno essere adeguati alle disposizioni di cui al citato dpcm con definitiva archiviazione delle disposizioni della delibera CNIPA. L’occasione è dunque opportuna per ribadire la scansione temporale prevista dalle regole tecniche in materia di conservazione dei documenti informatici: le infrastrutture di produzione e gestione dei documenti informatici, pubbliche e private, che non possedevano alcun sistema per la conservazione di questi ultimi dovevano adeguarsi alle regole tecniche entro il termine di entrata in vigore del dpcm in commento e cioè entro 30 giorni dalla data di pubblicazione del decreto in Gazzetta Ufficiale, avvenuta il 12 marzo ’13 (e dunque entro l’11 aprile ’13) solo le infrastrutture già in linea con le disposizioni della citata delibera CNIPA n. 11/2004 potevano godere della proroga prevista dall’art. 14, III comma, del dpcm 3 dicembre ’13. In questo momento il pensiero dell’avvocato non può non correre da un lato ai sistemi di gestione documentale degli Ordini forensi, dall’altro all’infrastruttura del processo civile telematico (ma anche del processo amministrativo telematico, per la verità). In entrambi i casi si tratta di sistemi sui quali confluiscono una moltitudine di documenti informatici che dovrebbero essere archiviati secondo le norme in analisi ed in entrambi i casi le procedure di conservazione avrebbero dovuto essere realizzate entro i termini di cui all’art. 14, II comma, dpcm 2 dicembre ’13. Constatazione, purtroppo, comune è invece che nessuna delle suddette infrastrutture ha adottato sistemi di conservazione a norma entro i termini previsti dalle regole tecniche, né si intravedono all’orizzonte iniziative in tal senso. Anche perché, pare opportuno evidenziarlo, negli ambiti in analisi le problematiche connesse alla gestione dei documenti non riguardano solo ciò che accade a valle del ciclo (l’archiviazione) ma concernono anche la fase a monte, vale a dire la formazione del documento. Ci si trova infatti costantemente in presenza di oggetti carenti dal punto di vista dei metadati di struttura, al punto che quasi mai è possibile estrarre dagli stessi l’autore del provvedimento, ovvero un dato imprescindibile per un corretta conservazione (e prima ancora, indicizzazione) dei provvedimenti[1]. Con la piena entrata in vigore delle disposizioni di cui al dpcm 3 dicembre ’13 aumentano dunque le preoccupazioni legate alla gestione documentale dei documenti informatici prodotti nel processo civile, né migliori notizie paiono provenire dal fronte del processo amministrativo telematico, che pure ha codificato l’adesione alle regole tecniche dettate dal suddetto dpcm (si veda in tal senso l’art. 5, VII comma, del dpcm 40 del 2016). A fronte del dato testuale, infatti, in tale ambito si è scelto di affidare il deposito degli atti processuali ad una risorsa informatica (il portfolio PDF) che non è suscettibile di conferimento in un archivio informatico, non essendo aderente allo standard PDF/A previsto dagli allegati tecnici del dcpm 3 dicembre ’13 come formato da utilizzarsi per la corretta conservazione documentale. L’occasione è dunque opportuna per rammentare come il tema rivesta massima urgenza sia dal punto di vista dell’organizzazione amministrativa degli Ordini forensi sia dal punto di vista dell’organizzazione della giustizia. Ricordiamo infatti che funzione principe di un sistema di conservazione è garantire autenticità, integrità e leggibilità del documento informatico, che rischiano di essere evidentemente precarie in assenza del citato adeguamento normativo. Pensiamo ad esempio alle sentenze e ai provvedimenti decisori in generale: ante processo telematico questi documenti venivano conferiti in archivi (cartacei) istituiti presso i singoli uffici giudiziari per poi essere, a distanza di molti anni, trasferiti presso gli Archivi di Stato per poterne garantire una corretta conservazione ultracentenaria. Allo stato, attuale, a processo telematico (civile o amministrativo) vigente tali presidi non sono stati adottati, sicché ad esempio è legittimo nutrire qualche timore in ordine alla leggibilità dei documenti a distanza di tempo. L’auspicio è pertanto che si giunga presto all’adozione di sistemi di conservazione dei documenti informatici aderenti al codice dell’amministrazione digitale (e agli standard internazionali dettati in materia) non tanto e non solo con l’animus della costrizione burocratica ma con la consapevolezza che si tratta di un passaggio fondamentale per la salvaguardia del patrimonio giuridico italiano. Poiché il diritto vive nei procedimenti giudiziali e nei provvedimenti decisori, è fondamentale che di questi si tenga memoria pressoché perpetua e per ottenere tale risultato certamente non si può prescindere dalla corretta conservazione dei documenti informatici. [1] una trattazione più ampia del tema si trova nello scritto a firma di Roberto Arcella “Il documento informatico e la sua conservazione in Italia e in Europa, reperibile al seguente link: https://fiif.gestionerisorse.pro/i-documenti-informatici-e-la-loro-conservazione-in-italia-ed-in-europa/
I documenti informatici e la loro conservazione in Italia ed in Europa (relazione di Roberto Arcella alla SSM – 3/4/2017)
Pubblichiamo l’interessante relazione dell’avv. Roberto Arcella, componente del GdL FIIF, tenuta presso la Scuola Superiore della Magistratura ieri 3 Aprile 2017. Nel lavoro si pone in risalto l’evoluzione che l’informatica giuridica negli ultimi anni: da disciplina che utilizza i calcolatori elettronici in campo giuridico (si pensi all’uso dell’ipertesto ed alle prime applicazioni di raccolta di banca dati di giurisprudenza), essa si è infatti trasformata in una vera e propria branca del diritto. Nel diritto dell’informatica, il concetto di documento informatico è assolutamente centrale, costituendo esso il trait d’union tra l’informatica pura ed il diritto. Il “file” è documento a condizione che esso abbia un contenuto rappresentativo e che sia conforme alle regole tecniche ex art. 71 CAD. Sulla nozione di documento informatico si inserisce quella comunitaria di documento elettronico, contenuta nell’art. 3 del Reg. 910/2014: si esaminano nella relazione le differenze concettuali tra le due definizioni. Si valuta inoltre la portata del rivoluzionario principio di “non discriminazione” dei documenti elettronici, si passano in rassegna le modalità di formazione dei documenti, finalizzate queste ultime alla conservazione documentale che, a sua volta, interseca piani disciplinari comuni alla tutela della riservatezza dei dati: l’ormai irreversibile processo di digitalizzazione dell’organizzazione, avviatosi per la P.A., esteso prepontentemente alla Giustizia grazie al DL 179/12 e destinato infine ad un’applicazione presto o tardi generalizzata a tutti i consociati, non può prescindere da una consapevole e corretta formazione e gestione documentale che sia ‘ab imis’ “elettronica”. Lo sfruttamento delle potenzialità del digitale, a beneficio di settori vitali per il nostro Paese (dall’amministrazione digitale, in funzione della quale nacque il CAD, al processo civile ed amministrativo telematico, al piani per la salute digitale e per la scuola digitale), presuppone la disponibilità di documenti intesi anche come flussi di dati, e non solo come testo leggibile dall’occhio umano grazie ad apparati informatici: tanto, ai fini dello scambio di informazioni, dell’interoperabilità dei sistemi e della cooperazione applicativa di cui all’art. 1, lett ee) C.A.D. Tra i soggetti obbligati alla conservazione si annovera certamente anche il Ministero della Giustizia: lo scritto contiene una rassegna delle criticità connesse a tale profilo operativo del processo telematico, con una proposta di adattamento delle regole tecniche sulla conservazione, di cui al dpcm 3.12.2013, alla struttura del PCT. Scarica qui il pdf della Relazione dell’Avv. Roberto Arcella
LA PROVA DELLA NOTIFICA A MEZZO PEC DELLA CARTELLA ESATTORIALE
Nota a sentenze della Comm. Tributaria Prov. Napoli n. 11222 del 20/6/2016 (sez. 19 – est. Ciriello) – Comm. Tributaria Prov. Napoli n. 19498 del 17/11/2016 (sez. 28 – est. Lupi) e Comm. Tributaria Prov. Napoli n. 21038 del 12/12/2016 (sez. 19 – est. Ciriello) Le pronunce della Commissione Tributaria Provinciale di Napoli qui in commento, e che abbiamo scelto di esaminare congiuntamente dacché legate da un unico filo conduttore e tra esse complementari quanto alla ricostruzione in diritto, affrontano un tema interessantissimo e di stretta attualità qual è quello delle modalità per offrire la prova della notifica della cartella esattoriale, quando questa sia avvenuta a mezzo posta elettronica certificata in quei procedimenti nei quali il deposito telematico delle ricevute di accettazione e di avvenuta consegna, generate ai sensi del dpr 68/2005 e del dm 2.11.2005 non è possibile, essendo destinati alla documentazione interamente analogica. Prima di entrare in medias res, conviene tentare di dirimere un dubbio piuttosto diffuso, vale a dire se la cartella notificata come documento informatico debba essere o meno munita di firma digitale o di attestazione di conformità. Vale ricordare che, sul piano normativo, non esiste una definizione di cartella esattoriale ma questa può essere ricavata dall’art. 25 DPR 602/1973 secondo cui “Il concessionario notifica la cartella di pagamento al debitore iscritto a ruolo o al coobbligato nei confronti dei quali procede..”: ne consegue che la cartella può essere definita come l’atto che l’Agente della riscossione invia ai contribuenti per la riscossione dei crediti vantati dagli enti creditori in conformità del ruolo di cui all’art. 10 dpr 602/1973[1]. Essa contiene quindi i riferimenti ai dati del ruolo, vale a dire i dati relativi ad un dato contribuente estratti dall’elenco (ruolo) che ciascun Ente impositore compila e le somme che l’ente stesso, sulla base della propria documentazione, ritiene siano dovute. Oltre a tali dati, la cartella contiene anche, a pena di nullità, l’indicazione del responsabile del procedimento di iscrizione a ruolo e di quello di emissione e di notificazione della stessa cartella (art. 36, comma 4-ter, Decreto-legge del 31/12/2007 n. 248). Da tale quadro normativo emerge che in nessun caso la legge prescrive che la cartella sia formata in origine come documento analogico o come documento informatico: anzi, la natura e le modalità di gestione telematica dei ruoli fanno ritenere piuttosto che la cartella “nasca” come documento informatico e che la stampa notificata nelle modalità tradizionali sia una mera riproduzione del documento nativamente informatico. Né è prescritta alcuna firma dell’esattore sulla cartella, come ha peraltro affermato la Suprema Corte di Cassazione con sent. n. 4757 del 27/02/2009: “In tema di riscossione delle imposte sul reddito, la mancanza della sottoscrizione della cartella di pagamento da parte del funzionario competente non comporta l’invalidità dell’atto, la cui esistenza non dipende tanto dall’apposizione del sigillo o del timbro o di una sottoscrizione leggibile, quanto dal fatto che, al di là di questi elementi formali, esso sia inequivocabilmente riferibile all’organo amministrativo titolare del potere di emetterlo“. In altri termini, è sufficiente che il “documento” cartella esattoriale sia conforme al modello approvato dal Direttore dell’Agenzia delle Entrate (da ultimo, con provvedimento del 2/4/2014) e che l’atto stesso sia inequivocabilmente riferibile al concessionario per la riscossione. Quanto alla possibilità per il concessionario di riscossione di procedere alla notificazione telematica delle cartelle, per l’art. 26, comma 2, dpr 602/1973, «la notifica della cartella può essere eseguita, con le modalità di cui al decreto del Presidente della Repubblica 11 febbraio 2005, n. 68, a mezzo posta elettronica certificata, all’indirizzo risultante dagli elenchi a tal fine previsti dalla legge. Tali elenchi sono consultabili, anche in via telematica, dagli agenti della riscossione. Non si applica l’art. 149 del codice di procedura civile”. Come ricordato in tutte e tre le pronunce, tale modalità facoltativa («…può essere eseguita…»), a decorrere dal 22.10.2015 è divenuta obbligatoria nel caso di imprese individuali o costituite in forma societaria, nonché di professionisti iscritti in albi o elenchi, ai sensi del dlt 24 settembre 2015, n. 159 (in SO n.55, relativo alla G.U. 07/10/2015, n.233) che ha disposto (con l’art. 14, comma 1) la modifica dell’art. 26, comma 2. E’ bene pure evidenziare subito che le problematiche oggetto delle pronunce qui in esame, attinenti ad una fase ancora stragiudiziale, qual è la notifica della cartella esattoriale, sono del tutto estranee, quanto alle modalità di esecuzione, al tema delle notificazioni nel processo tributario regolate dall’art. 16-bis dlt 546/1992, che riguarda esclusivamente le comunicazioni di segreteria e le notificazioni tra le parti del processo tributario. Conviene pure sottolineare, al riguardo, che il ricordato art. 16-bis rinvia al regolamento (dm 23.12.2013 n. 163) recante la disciplina dell’uso di strumenti informatici e telematici nel processo tributario in attuazione delle disposizioni contenute nell’articolo 39, comma 8, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111 e che il provvedimento recante le specifiche tecniche (decreto del Direttore Generale delle Finanze, 4 agosto 2015) ha pure previsto un’entrata in vigore graduale delle norme in via sperimentale a due regioni (Toscana ed Umbria, per i ricorsi e gli appelli notificati a partire dall’1/12/2015), mentre il successivo decreto del Direttore Generale delle Finanze, 30 giugno 2016 ha esteso l’applicazione ad altre sei regioni (dal 15 ottobre 2016 per le Commissioni tributarie presenti nelle regioni Abruzzo e Molise; dal 15 novembre 2016 per le Commissioni tributarie presenti nelle regioni Liguria e Piemonte; e dal 15 dicembre 2016 per le Commissioni tributarie presenti nelle regioni Emilia-Romagna e Veneto) e che, infine, col decreto Min. Finanze del 15/12/2016 si è compiuta l’estensione ad altre undici Regioni ed a due province autonome, di tal che il PTT sarà attivo dal 15 febbraio 2017 per le Regioni Basilicata, Campania e Puglia; dal 15 aprile 2017 per le Regioni Friuli-Venezia Giulia, Lazio e Lombardia; dal 15 giugno 2017 per le Regioni Calabria, Sardegna e Sicilia e dal 15 luglio 2017 per le Regioni Marche e Val D’Aosta e le Province autonome di Trento e Bolzano. Ulteriore dato da evidenziare consiste
IL PROCESSO TELEMATICO TRIBUTARIO E LA FIRMA DIGITALE DEGLI ALLEGATI: ADEMPIMENTO NECESSARIO O AGGRAVIO EVITABILE?
Come noto, una delle particolarità del processo telematico tributario è l’obbligo di firmare digitalmente ogni allegato depositato dal professionista, inclusi i singoli documenti prodotti in corso di procedimento. A fronte di tale adempimento, certamente gravoso e fonte di lungaggini nelle procedure di deposito, ci si interroga sull’effettiva necessità di tale adempimento e, soprattutto, sulle esigenze di giustizia che si vorrebbero tutelare attraverso l’incombente in analisi. A tal proposito, da diverse fonti si è appreso che il Ministero delle Finanze giudicherebbe necessaria questa presenza massiva di firme digitali al fine di garantire la conservazione dei file depositati con modalità telematiche. Secondo gli organi della giustizia tributaria, invero, l’apposizione della firma digitale non solo garantirebbe l’inalterabilità dei dati contenuti nei file trasmessi e ne permetterebbe la leggibilità e possibilità di consultazione nel tempo. A fronte di tale motivazione, appare opportuna una prima osservazione critica legata alla considerazione che in realtà la firma digitale di ogni documento versato in un sistema di conservazione è incombente non previsto dalle regole tecniche di cui al dpcm 3 dicembre 2013; a conferma di quanto precede è più che sufficiente la lettura del manuale di conservazione Sogei, che prevede opportunamente la conservazione sia di documenti firmati che di documenti non firmati (oltre che di documenti muniti di marcatura temporale). È poi opportuna una riflessione sui momenti determinanti nel processo di conservazione. Il primo è senza dubbio la generazione del pacchetto di versamento, ovverosia dell’aggregazione documentale che il produttore dei documenti invia al conservatore; successivamente detto pacchetto si trasforma in pacchetto di archiviazione secondo le specifiche contenute nell’allegato 4 del dpcm 3/12/2013 e secondo le modalità riportate nel manuale di conservazione. È in tale ultimo momento che la firma digitale gioca un ruolo fondamentale a chiusura e garanzia dell’integrità degli oggetti da conservare; in tal caso però la firma (e l’eventuale marcatura temporale) sono apposti dal conservatore e non dal produttore del documento. Nello scenario in analisi (conservazione di atti e documenti del processo tributario) possiamo a buon diritto ipotizzare che il pacchetto di versamento sia rappresentato dal fascicolo di primo grado, formato dagli atti e dai loro allegati, e dal relativo Indice che, redatto in conformità della norma UNISINCRO, contiene impronte e metadati dei singoli documenti. Tale aggregazione documentale si trasformerà poi in pacchetto di archiviazione una volta passato al vaglio (e alla firma del conservatore). Tale successione procedimentale non richiede dunque per la sua attuazione che ogni oggetto affidato al conservatore sia munito di firma digitale. E per la verità tale incombente non appare necessario neppure per le altre finalità esposte dall’Amministrazione. Si sostiene innanzitutto che la firma di ogni atto ed allegato sarebbe funzionale a garantire “l’inalterabilità dei dati contenuti nei file trasmessi”. A tal proposito occorre osservare che in realtà l’apposizione della firma digitale è solo una delle alternative ipotizzate dal dpcm 13 novembre ’14 per giungere alla creazione del cosiddetto documento informatico immodificabile. Ai sensi delle regole tecniche in vigore occorre infatti individuare prima di tutto il documento informatico del quale si vuole assicurare l’inalterabilità (o immodificabilità): se si tratta di documenti informatici redatti mediante l’utilizzo di appositi strumenti software (es. documenti in PDF originati da conversione di file di testo), l’immodificabilità degli stessi potrà discendere da una o più delle seguenti operazioni (art. 3, comma IV, dpcm 13/11/14): la sottoscrizione con firma digitale ovvero con firma elettronica qualificata; l’apposizione di una validazione temporale; il trasferimento a soggetti terzi con posta elettronica certificata con ricevuta completa; la memorizzazione su sistemi di gestione documentale che adottino idonee politiche di sicurezza; il versamento ad un sistema di conservazione. Per quanto concerne il processo tributario telematico tributario questa tipologia di documenti corrisponde a quella dell’atto processuale in senso stretto (es. ricorso, memorie difensive) che effettivamente viene sottoscritto con firma digitale e, nel caso dei ricorsi, anche trasferito a mezzo posta elettronica certificata. In tal caso, in effetti, la firma digitale appare fondamentale per attribuire la paternità del documento, ancor più che garantirne l’immodificabilità. Laddove invece si voglia pensare con maggior precisione ai documenti allegati all’atto processuale il riferimento corretto appare quello di cui all’art. 3, comma V, del dpcm 13/11/14, ove si dispone: nel caso di documento informatico formato ai sensi del comma 1, lettera b)[1], le caratteristiche di immodificabilità e di integrità sono determinate dall’operazione di memorizzazione in un sistema di gestione informatica dei documenti che garantisca l’inalterabilità del documento o in un sistema di conservazione. In sostanza: nel caso in cui vengano acquisite copie (anche scansioni) di documenti l’inalterabilità degli stessi è il frutto di una procedura di gestione documentale che, per normativa vigente, non contempla l’apposizione della firma digitale. Piuttosto occorre riflettere su di un aspetto: le regole tecniche paiono imporre un onere al soggetto che riceve il documento, dal momento che è il sistema di gestione documentale di costui che dev’essere in grado di garantire l’inalterabilità del documento (e peraltro il raggiungimento di un simile obiettivo non appare molto difficile dal momento che un’efficace opera di estrazione dei metadati e di calcolo dell’impronta informatica dei documenti appare sufficiente al raggiungimento di tale scopo). Pare dunque di poter osservare che un sistema, come quello ipotizzato dalla Giustizia Tributaria, che demandi alla firma digitale il compito di assicurare l’inalterabilità anche delle produzioni documentali delle parti (che quasi sempre sono scansioni o file contenenti immagini o comunque copie informatiche di documenti informatici), non sia in realtà conforme al dettato delle regole tecniche sul documento informatico e finisca per addossare alle parti stesse oneri (che si riflettono in una oggettiva difficoltà di utilizzo del sistema) non funzionali al raggiungimento degli scopi che si dovrebbero raggiungere. Ulteriore argomentazione addotta a sostegno della necessità di apporre la firma digitale su ogni allegato documentale è che in tal modo si renderebbero i dati leggibili e consultabili nel tempo. Anche in tal caso pare che l’operazione ipotizzata non pare cogliere nel segno, stante che la garanzia di leggibilità e fruibilità di un documento nel tempo è funzione precipua ed essenza della conservazione documentale (banalizzando il concetto: se si
IL PRINCIPIO DI NON DISCRIMINAZIONE NELL’EIDAS: COMMENTO A SENT. TRIB. MILANO 18.10.2016
IL PRINCIPIO DI NON DISCRIMINAZIONE DEI DOCUMENTI E DELLE FIRME ELETTRONICHE SANCITO DAL REGOLAMENTO EIDAS: LA VERA PORTATA INNOVATIVA DI TALI NORME (commento a sentenza del Tribunale di Milano n. 11402/2016 del 18/10/2016, rel. Consolandi) E’ ormai noto a tutti gli operatori del diritto che lo scorso 1° luglio 2016 è entrato in vigore il Regolamento UE N. 910/2014 del 23 luglio 2014 del Parlamento Europeo e del Consiglio dell’Unione Europea in materia di identificazione elettronica e servizi fiduciari per le transazioni elettroniche nel mercato interno, al secolo “Eidas”. Ed è altrettanto noto che con il dlt n.179 del 26/8/2016 è stato operato un vistoso lifting al nostro Codice dell’Amministrazione Digitale dettato, tra l’altro, anche dall’esigenza di adeguarne le disposizioni al Regolamento Eidas, del quale ha recepito le definizioni di cui all’art. 3. Va peraltro ricordato, come mero inciso, che i Regolamenti UE sono direttamente applicabili agli Stati membri, sicché eventuali contrasti con la legge nazionale vanno sempre risolti a favore della norma europea: ed il Giudice che rilevasse un conflitto tra il Regolamento UE e la legge nazionale dovrà semplicemente disapplicare quest’ultima. Tra le norme di diretta applicazione ve ne sono in particolare quattro, sulle quali ci soffermeremo in questo breve commento, che ribadiscono il medesimo principio di “non discriminazione” in riferimento a quattro diversi istituti del diritto dell’informatica: l’art. 25, in relazione alle firme elettroniche; l’art. 35, in relazione ai sigilli elettronici; l’art. 41, quanto alla validazione temporale elettronica e l’art. 46, per quanto concerne i documenti elettronici. Tutte e quattro le norme si caratterizzano per una formulazione pressoché identica: «A una firma elettronica non possono essere negati gli effetti giuridici e l’ammissibilità come prova in procedimenti giudiziali per il solo motivo della sua forma elettronica o perché non soddisfa i requisiti per firme elettroniche qualificate», recita l’art. 25 Eidas, e con espressioni sovrapponibili viene ribadito lo stesso principio nell’art. 35 per i sigilli elettronici, nell’art. 41 per la “validazione temporale” e nell’art. 46 per il “documento elettronico”. Due di questi postulati sono richiamati nella recente sentenza di merito qui in commento, nella quale il Tribunale di Milano afferma il principio che «è ammissibile come prova il documento elettronico anche in assenza di firma elettronica qualificata» per poter far uso, ai fini dell’applicazione della regola di giudizio ex art. 2697 c.c., di un messaggio di posta elettronica non certificata: anche se, a dire il vero, la parte essenziale della motivazione in parte qua pare potersi rinvenire nel richiamo all’art. 21 del CAD secondo cui “Il documento informatico, cui è apposta una firma elettronica, soddisfa il requisito della forma scritta e sul piano probatorio è liberamente valutabile in giudizio, tenuto conto delle sue caratteristiche oggettive di qualità, sicurezza, integrità e immodificabilità”, col successivo rilievo che una email costituisce comunque un documento elettronicamente firmato, per via dell’utilizzo delle credenziali di accesso alla relativa casella mittente ed al server SMTP e, in ultima analisi, del mancato specifico disconoscimento della parte contro cui quello scritto veniva prodotto. Se, dunque, il richiamo ai principi di “non discriminazione” sanciti dall’Eidas appare forse sovrabbondante ai fini prettamente motivazionali, la sentenza in commento ha l’enorme pregio di sdoganarli da certe ristrette cerchie di discussione e di evidenziarne l’enorme rilevanza ai fini dell’applicazione quotidiana da parte di giudici ed avvocati. E che tale fosse la reale intenzione “praeter-motivazionale” del Relatore di quella sentenza siamo certi, considerata la notoria sua preparazione nella materia che ne occupa e le spinte propulsive verso la digitalizzazione che si leggono in ogni suo intervento. Venendo ai principi qui in esame (con particolare riferimento all’art. 46 ed al documento elettronico), è doveroso evidenziare come le norme del nostro CAD appaiono fortemente legate alla tradizione giuridica, e sembrano esser state influenzate da una aprioristica necessità di collocare il documento informatico in una categoria molto prossima a quella della “forma scritta”: basterà leggere l’art. 20, comma 1-bis, sia nell’attuale formulazione che in quella anteriore alla riforma agostana, o lo stesso art. 21 CAD, nella parte trascritta nella sentenza qui in commento. Ciò che balza all’occhio, tuttavia, è la netta distinzione tra “documento-informatico-scritto” ad probationem e “documento-informatico-scritto” ad substantiam, quale discende dalla lettura dell’art. 21, comma 2-bis del C.A.D., che prescrive la firma elettronica qualificata o la firma digitale per gli atti di cui all’art. 1350 c.c., numeri da 1 a 12, ed almeno la FEA per quelli di cui al numero 13: nel mondo documentale digitale ci si ritrova infatti per la prima volta a confrontarsi con la ricordata distinzione cui fanno riscontro due tipologie nettamente diverse di documenti elettronici. Ci spieghiamo meglio. Nel “mondo analogico”, laddove si fosse discusso di forma scritta ai fini sostanziali ed ai fini probatori, l’esistenza una res signata su carta avrebbe risolto d’un colpo solo ogni questione pratica: se di deduce l’esistenza di una accordo transattivo, che esige la prova scritta ad probationem, una volta prodotto quel documento cartaceo, ogni distinzione rispetto agli eventuali effetti su altri piani sostanziali (per essere, ad esempio, in quell’atto esser stati negoziati diritti reali) perde ragion d’essere. Non altrettanto accade col documento informatico, nel quale possono dunque documenti scritti validi solo ad probationem: una transazione sottoscritta con firma elettronica semplice sarebbe idoneamente provata, ma quel medesimo scritto non varrebbe ai sensi dell’art. 1350 c.c.. L’innovazione apportata dal Regolamento Eidas va però ricercata altrove. Con il principio di non discriminazione dei documenti elettronici viene infatti totalmente a cadere un concetto radicato nella nostra cultura giuridica, ovvero che la “forma scritta” sia soltanto e solo quella rappresentativa di parole e segni leggibili, percepibili dall’occhio umano, su un personal computer, su tablet od altro device. Si tratta del principio dettato dall’art. 46, che a nostro modo di vedere costituisce l’innovazione più significativa tra quelle introdotte dal Regolamento europeo: “a un documento elettronico non sono negati gli effetti giuridici e la ammissibilità come prova in procedimenti giudiziali per il solo motivo della sua forma elettronica”. Diciamo subito che (per fortuna?) la novità dovrebbe ritenersi circoscritta ai soli aspetti probatori (“come prova”), ma l’importanza del principio e
Congresso Nazionale Forense 2016
La FIIF al Congresso Nazionale Forense di Rimini